
Consórcio de casa
Casa pronta, nova ou usada, em qualquer cidade do país, com poder de compra à vista.
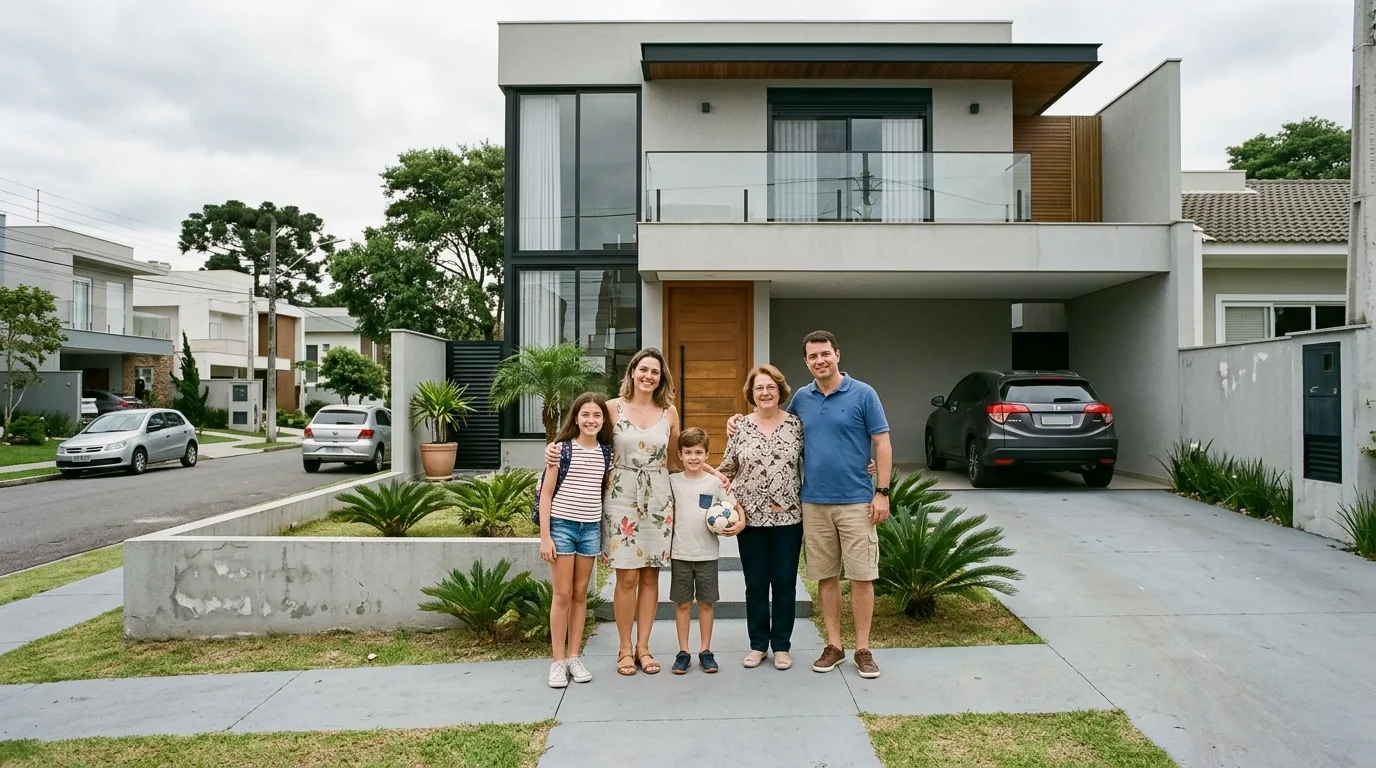
Casa, apartamento, sobrado ou imóvel na planta. Carta de crédito para comprar à vista, sem entrada obrigatória e com um consultor da Lia acompanhando cada etapa.

No consórcio de imóvel, o custo é a taxa de administração, conhecida desde o primeiro dia e descrita em contrato. Você contribui todo mês para um fundo comum e, ao ser contemplado, recebe uma carta de crédito para comprar à vista.
A mesma carta vale para casa pronta, apartamento, sobrado ou unidade na planta, em qualquer cidade do Brasil. Quem tem saldo de FGTS pode usá-lo para dar lance e antecipar a contemplação.
Simular meu plano
Consórcio de imóvel é uma compra planejada em grupo, sem juros. Um conjunto de pessoas contribui mensalmente para um fundo comum e, a cada assembleia, integrantes são contemplados por sorteio ou por lance. O contemplado recebe uma carta de crédito e compra o imóvel à vista.
O custo se resume à taxa de administração, ao fundo de reserva e ao seguro, todos informados antes da contratação. Os grupos são fiscalizados pelo Banco Central do Brasil sob a Lei 11.795/2008.
Uma única carta atende compra, troca e imóvel em lançamento.
Casa pronta, nova ou usada, em qualquer cidade do país, com poder de compra à vista.

Apartamento pronto ou na planta, com liberdade total de escolha do imóvel e da região.

Garanta a unidade em lançamento e quite diretamente com a construtora.

Migre para um imóvel maior sem recorrer a financiamento.
Quatro diferenças que aparecem no extrato, não só no discurso.

Em um imóvel de R$ 500 mil, a economia frente ao financiamento chega a R$ 641 mil.

Você conhece a taxa de administração antes de assinar, e ela fica descrita no contrato do começo ao fim.

A carta libera o valor integral. Vendedor e construtora costumam abrir desconto para pagamento à vista.

Administração Porto Bank, com prestação de contas e fiscalização do Banco Central.
a partir de R$ 1.180/mês
Para quem busca um apartamento compacto ou o primeiro imóvel.
Tenho interesse ↗
a partir de R$ 1.180/mês
A faixa mais procurada por quem troca de imóvel ou compra na planta.
Tenho interesse ↗
a partir de R$ 1.180/mês
Para casas maiores, sem entrada obrigatória.
Tenho interesse ↗Quatro etapas simples, com acompanhamento da Lia em todas elas.
Descubra a parcela ideal para o seu objetivo.
Um especialista explica cada detalhe do plano.
Toda a transparência e solidez da Porto Bank.
Por sorteio ou lance, e realize seu objetivo.
Em um imóvel de R$ 500 mil, compare prazo, entrada, parcela e custo total do financiamento tradicional e do consórcio.
Quero simular minha economia
 Financiamento
 Consórcio
 16 anos
 Sem entrada
 R$ 3.075
 R$ 615.000
 -51% de custo
Escolha o bem e o valor. Um consultor da Lia monta a estratégia de crédito, prazo e lance com você.
Escolha o bem e o valor. Um consultor da Lia monta a estratégia de crédito, prazo e lance com você.
Uma modalidade de compra planejada em grupo. Os participantes contribuem mensalmente para um fundo comum e, a cada assembleia, um ou mais são contemplados com a carta de crédito por sorteio ou lance. O custo é a taxa de administração, informada antes da contratação.
Depende da pressa. O financiamento entrega a chave agora, e o consórcio exige esperar a contemplação. Em um imóvel de R$ 500 mil, o comparativo desta página mostra uma diferença de R$ 641 mil no custo total. Para quem planeja comprar nos próximos anos, vale fazer as duas contas com um consultor.
Não. O consórcio não exige entrada. Você escolhe o valor do crédito e o prazo, e o lance é opcional: ele serve para antecipar a contemplação, não para liberar a contratação.
Sim. O FGTS pode ser usado para dar lance, complementar o valor da carta ou amortizar parcelas, respeitadas as regras vigentes da Caixa Econômica Federal e as condições do grupo.
Depois de contemplado. A carta chega com poder de compra à vista e você escolhe casa, apartamento ou imóvel na planta em qualquer região do Brasil, dentro do valor do crédito.
Não há prazo garantido no sorteio. Quem quer acelerar usa lance, e existem modalidades como lance embutido e lance fixo. Montamos a estratégia de lance com você, considerando o perfil do grupo.
Sim. A carta de crédito é corrigida por um índice previsto em contrato, normalmente o INCC. O objetivo é preservar o poder de compra: se o imóvel subiu, a carta acompanha. A parcela também é reajustada.
Sim. Os grupos são administrados por instituições autorizadas e fiscalizadas pelo Banco Central do Brasil. Na Lia Consórcios você contrata com a Porto Bank, com contrato e regras de grupo transparentes.
É possível sair do grupo. O desistente entra na fila para receber de volta os valores pagos ao fundo comum, com as deduções previstas em contrato. Outra saída é transferir a cota para outra pessoa.
Pode. É comum unir cotas para alcançar um crédito maior, inclusive entre pessoas do mesmo grupo familiar.